Vous cherchez un logiciel de comptabilité pour votre activité d'artisan ? Avant de comparer les offres, une question compte plus que toutes les autres : votre statut. Un micro-entrepreneur n'a pas les mêmes obligations qu'un artisan en entreprise individuelle au régime réel, ou qu'une EURL ou une SASU. En micro-entreprise, la loi ne demande aucun logiciel de comptabilité. Au réel, la comptabilité devient une obligation. La question du logiciel se pose alors vraiment.
Ce guide fait le point, statut par statut, avec les textes officiels à l'appui. Vous saurez ce que la loi vous demande, ce que vous pouvez confier à votre outil de devis et de factures. Et à quel moment un expert-comptable devient un vrai renfort.
Quel logiciel de comptabilité pour un artisan ?
Tout dépend de votre statut. En micro-entreprise, la loi vous demande un livre des recettes, des factures conformes et, en franchise de TVA, un registre des achats : un bon outil de facturation fait ce travail, sans logiciel comptable. Au régime réel, en entreprise individuelle comme en société, la comptabilité devient complète. Si vous la confiez à un expert-comptable, votre outil doit lui transmettre des pièces propres.
Un logiciel comptable en micro-entreprise, c'est souvent un abonnement de trop. Ce qui compte, c'est que vos recettes et vos achats soient justes, classés et faciles à retrouver.
Ce tableau résume ce que demandent les textes, vérifiés sur Service-Public et au BOFiP en octobre 2026.
| Obligation | Micro en franchise de TVA | Micro qui facture la TVA | Au réel ou en société (EI, EURL, SASU) |
|---|---|---|---|
| Factures conformes | Oui | Oui | Oui |
| Livre des recettes | Oui | Oui | Remplacé par la comptabilité |
| Registre des achats | Oui | Seulement pour la vente de marchandises | Remplacé par la comptabilité |
| Comptes annuels | Non | Non | Oui, sans annexe pour l'entreprise individuelle au réel simplifié |
| Expert-comptable | Pas obligatoire | Pas obligatoire | Pas obligatoire, mais très utile |
| Recevoir les factures électroniques | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 |
Les sources de chaque ligne sont citées en bas de page. Le reste de ce guide détaille chaque cas.
Micro-entrepreneur : ce que la loi demande vraiment
En micro-entreprise, vous bénéficiez d'une comptabilité allégée. Rien ne vous oblige à prendre un expert-comptable : Service-Public le rappelle, une entreprise peut gérer sa comptabilité elle-même. Si vous avancez seul, c'est donc à votre outil de vous suivre au quotidien. Voici ce que la loi vous demande.
Le livre des recettes
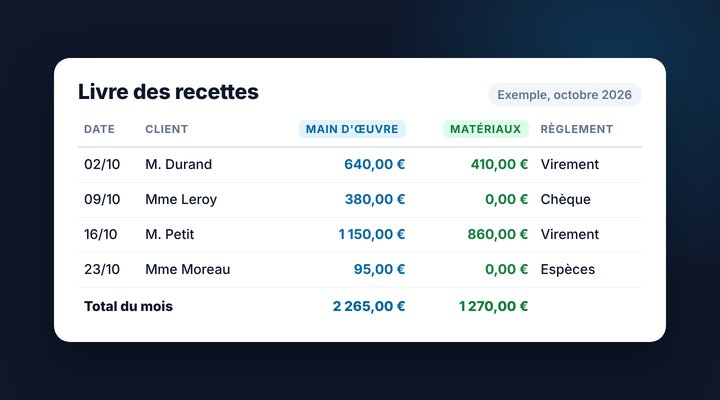
C'est la pièce centrale. Vous y inscrivez vos encaissements dans l'ordre chronologique, avec, pour chacun, le montant, le client, le mode de règlement (chèque, virement, espèces) et la référence de la facture. Vous faites le total tous les trois mois. Pour un particulier, une recette de moins de 76 € peut être inscrite en total à la fin de la journée.
Bonne nouvelle : il peut être sous format électronique. Pas besoin de registre papier, un fichier fait l'affaire, à condition d'être complet et conservé 10 ans.
Le registre des achats
Ici, il faut être précis, car les règles dépendent de votre situation.
- Vous êtes en franchise de TVA : vous devez présenter, sur demande, un registre récapitulé par année avec le détail de vos achats de biens et de services, appuyé par les factures (article 286 du CGI, repris au BOFiP, § 290).
- Vous vendez des marchandises : le registre des achats est aussi obligatoire.
- Vous facturez la TVA et ne vendez que des prestations : il n'est pas exigé, mais il reste utile pour suivre vos dépenses de chantier.
Concrètement, chaque ticket de fournisseur compte. Prendre la photo au moment de l'achat vous évite de les chercher en fin d'année.
Le compte bancaire et la déclaration
Un compte dédié à votre activité devient obligatoire quand votre chiffre d'affaires dépasse 10 000 € deux années de suite. Il reste recommandé dès le départ. Vous déclarez votre chiffre d'affaires à l'Urssaf tous les mois ou tous les trois mois, selon le choix fait au début de votre activité. Pour la facturation elle-même, retrouvez toutes les règles de facturation du micro-entrepreneur.
Vos repères chiffrés en 2026
| Repère | Montant | Ce que ça veut dire pour vous |
|---|---|---|
| Franchise de TVA, seuil de base | 37 500 € | Chiffre d'affaires de l'année précédente à ne pas dépasser pour rester sans TVA |
| Franchise de TVA, seuil majoré | 41 250 € | Au-delà dans l'année, vous facturez la TVA dès le jour du dépassement |
| Franchise de TVA, si vous fournissez les matériaux | 85 000 € au global et 37 500 € pour la part services | Les deux conditions doivent être remplies sur l'année précédente |
| Plafond du régime micro, part services | 83 600 € HT | Dépassé deux années de suite, vous quittez le régime micro |
| Plafond du régime micro, chiffre d'affaires global | 203 100 € HT | Le plafond qui s'ajoute si vous fournissez les matériaux |
| Cotisations sociales, prestations de services | 21,2 % | Du chiffre d'affaires encaissé |
| Cotisations sociales, vente de marchandises | 12,3 % | Du chiffre d'affaires encaissé |
Montants vérifiés sur Service-Public et au BOFiP le 24 octobre 2026. Si vous passez le seuil majoré, les taux de TVA du bâtiment s'appliquent à vos factures dès ce jour-là.
Vous fournissez les matériaux ? Vous avez deux compteurs
Cette règle change la donne pour un artisan du bâtiment. Un travail du bâtiment est en principe une prestation de services. Mais quand vous fournissez aussi les matériaux qui entrent dans l'ouvrage, l'administration vous considère comme exerçant une activité mixte. Le BOFiP cite nommément les entrepreneurs du bâtiment et les peintres en bâtiment (BOI-TVA-DECLA-40-10-10, § 170, version du 1er juillet 2026). Service-Public donne l'exemple du menuisier qui fournit le matériel qu'il pose ensuite chez son client.
Concrètement, vous suivez deux chiffres en même temps : votre part services (la main d'œuvre) et votre chiffre d'affaires global (matériaux compris). Vous gardez la franchise de TVA tant que le global reste sous 85 000 € et la part services sous 37 500 €. Vous restez au régime micro tant que le global reste sous 203 100 € et la part services sous 83 600 €. D'où l'intérêt de séparer la main d'œuvre et les matériaux dès le devis.
Si votre statut est réglé sur Micro-Entreprise, ArtisanSmart ouvre un onglet Micro-Ent. qui fait office de tableau de bord :
- votre chiffre d'affaires encaissé, calculé sur les factures payées, à leur date de paiement ;
- vos quatre seuils suivis sur l'année civile : la franchise de TVA et le plafond du régime, pour la part services comme pour le chiffre d'affaires global, avec une alerte quand vous en approchez un ;
- la ventilation entre main d'œuvre, matériaux et sous-traitance ;
- une estimation de vos cotisations Urssaf, pour savoir quoi mettre de côté ;
- le livre des recettes, dans l'ordre, avec un bouton pour l'exporter.
Le détail est dans l'aide : suivre mon chiffre d'affaires et mes cotisations et mon livre des recettes.


Vous quittez la micro-entreprise : ce qui change pour votre comptabilité
Le passage au régime réel se prépare. La loi prévoit même des allègements pour l'artisan qui reste en entreprise individuelle. Voici ce qui change, texte par texte.
À quel moment on quitte le régime micro
Trois chemins mènent au régime réel. Le premier : vous dépassez un plafond du régime micro deux années de suite, 83 600 € pour la part services ou 203 100 € au global si vous fournissez les matériaux. Vous relevez alors du régime réel simplifié, tant que votre chiffre d'affaires reste sous 286 000 € pour les services ou 945 000 € pour la vente (seuils 2026 à 2028). Le deuxième : vous choisissez le réel par une option, valable un an et reconduite tacitement, à formuler dans le délai de dépôt de la déclaration de résultats de l'année précédente. Le troisième : vous passez en société, EURL ou SASU.
Bonne nouvelle : un premier dépassement ne change rien tout de suite. C'est le deuxième qui fait basculer. Vous avez donc une année pleine pour vous organiser.
Ce que dit la loi : une vraie comptabilité, allégée pour l'entreprise individuelle
Au régime réel, la comptabilité devient une obligation à part entière : bilan, compte de résultat et annexe (Bpifrance Création, régimes du bénéfice réel). L'artisan en entreprise individuelle au régime réel simplifié garde pourtant des facilités :
- une comptabilité de trésorerie en cours d'année : il enregistre ses encaissements et ses paiements au jour le jour, puis ses créances et ses dettes à la clôture seulement, sans annexe (Code de commerce, article L123-25, repris au BOFiP, BOI-BIC-DECLA-30-20-20, § 10) ;
- la comptabilité « super-simplifiée », sur option chaque année : seuls les encaissements et les paiements sont enregistrés, les créances et les dettes sont constatées en fin d'année (article 302 septies A ter A du CGI, BOFiP, même document, § 50 à 70).
Côté impôts, le bilan simplifié, les tableaux 2033, accompagne la déclaration de résultats : formulaire 2031 à l'impôt sur le revenu, formulaire 2065 à l'impôt sur les sociétés. Pour un exercice clos le 31 décembre, le dépôt se fait au plus tard le deuxième jour ouvré qui suit le 1er mai. Les documents comptables se conservent 10 ans à partir de la clôture de l'exercice.
Vos cotisations sociales changent de base
En micro, vos cotisations sont un pourcentage de votre chiffre d'affaires encaissé. En entreprise individuelle au réel, elles portent sur votre bénéfice : le chiffre d'affaires diminué des charges professionnelles, puis un abattement de 26 %. Elles sont payées par provisions, calculées sur vos revenus passés, puis régularisées une fois vos revenus déclarés. En société à l'impôt sur les sociétés, la base du gérant majoritaire devient sa rémunération (Bpifrance Création, octobre 2026). C'est un vrai sujet de trésorerie, à préparer avec votre comptable.
La TVA : un régime à part, qui change en 2027
Quitter la micro ne fait pas perdre la franchise de TVA à elle seule : la franchise suit ses propres seuils, détaillés plus haut. Si vous facturez la TVA, vous la déclarez vous-même. Au régime simplifié, cela passe aujourd'hui par deux acomptes dans l'année et une déclaration annuelle, la CA12. La loi de finances pour 2025 prévoit la fin de ce régime simplifié au 1er janvier 2027 (economie.gouv.fr) : plus d'acomptes ni de déclaration annuelle, mais une déclaration trimestrielle sur les opérations réelles du trimestre (Legifiscal, article 38 de la loi de finances pour 2025). Le rythme de vos déclarations est donc à caler dès le départ avec votre comptable.
Nos conseils pour passer le cap sereinement
- Choisissez votre accompagnement avant le 1er janvier. L'expert-comptable n'est pas obligatoire, mais le bilan et la déclaration de résultats demandent de la méthode. Un premier rendez-vous pendant l'année du premier dépassement vous laisse le temps de comparer.
- Partez avec des pièces propres. Factures numérotées sans trou, justificatifs classés par mois, compte bancaire dédié : c'est la base du travail de votre comptable.
- Gardez la séparation main d'œuvre et matériaux sur vos devis. Elle sert à suivre votre marge, chantier par chantier.
- Mettez votre outil à jour le jour du changement. Dans ArtisanSmart, le statut se règle dans Mon Entreprise : la TVA appliquée, la mention légale et la présentation de vos PDF suivent. L'onglet Micro-Ent., lui, est réservé au régime micro (voir mon statut juridique).
Entreprise individuelle au réel, EURL, SASU : le rôle du comptable
Au réel, les règles changent d'échelle, en entreprise individuelle comme en société. Une société commerciale tient une comptabilité complète, avec ses registres, établit des comptes annuels et conserve ses documents comptables (Service-Public, fiche vérifiée le 7 septembre 2026). Les livres et registres se gardent 10 ans à partir de la clôture de l'exercice.
Là encore, l'expert-comptable n'est pas imposé par la loi. Mais la clôture, le bilan et les déclarations demandent du temps et de la méthode, un travail que vous pouvez confier à un cabinet. Votre rôle change alors : vous n'êtes plus celui qui fait la comptabilité, vous êtes celui qui l'alimente.
Ce que votre comptable attend de vous, chaque mois ou chaque trimestre :
- vos factures émises, numérotées sans trou ;
- vos justificatifs d'achat, lisibles et classés ;
- un export comptable qu'il importe sans ressaisie.
Dans ArtisanSmart, vous photographiez un ticket dès l'achat : l'application lit le fournisseur, le montant et la date, vous validez (scanner un justificatif). En fin de mois, le bouton Comptable rassemble toutes les pièces du mois dans un dossier, avec un récapitulatif que votre cabinet ouvre dans son tableur (envoyer mes justificatifs à mon comptable).
Deux autres fonctions comptent pour votre cabinet. Les factures de vos fournisseurs reçues par la plateforme agréée arrivent d'elles-mêmes dans vos documents, sans rien scanner (retrouver un document). Et l'export comptable sort vos écritures au format FEC, que votre comptable importe dans son logiciel.
Logiciel de facturation ou logiciel de comptabilité : deux métiers différents
Le problème ? Les deux mots se mélangent souvent dans les recherches et dans les offres. Pourtant, ils ne répondent pas au même besoin.
| Outil de devis et de factures | Logiciel de comptabilité | |
|---|---|---|
| Où il sert | Sur le chantier et face au client | Au bureau, chez vous ou au cabinet |
| Ce qu'il produit | Devis, factures, acomptes, livre des recettes | Écritures, grand livre, bilan, comptes annuels |
| Qui s'en sert | L'artisan | L'expert-comptable, ou le dirigeant formé |
| Nécessaire pour | Tous les statuts | Les sociétés et le régime réel |
Autrement dit, tout artisan a besoin d'un outil de facturation. Le logiciel de comptabilité, lui, dépend du statut. Vous facturez encore à la main ? On a fait le point sur l'obligation d'un logiciel de facturation et sur la facture faite sur Excel.
Ce que la facture électronique change pour votre comptabilité
La réforme touche tous les statuts, micro-entrepreneurs compris, y compris en franchise de TVA :
- depuis le 1er septembre 2026, vous devez pouvoir recevoir des factures électroniques ;
- au 1er septembre 2027, les micro-entreprises et les TPE devront aussi en émettre et transmettre certaines données à l'administration (e-reporting).
Pour votre comptabilité, c'est plutôt une bonne nouvelle : les factures circulent sous forme de données, elles n'ont plus à être ressaisies. Il vous faut pour cela une plateforme agréée. Avec ArtisanSmart, le raccordement à la plateforme agréée est inclus dans l'abonnement. Toutes les étapes sont dans notre calendrier de la facture électronique.
Logiciel de comptabilité ou outil de facturation : ce que vous payez vraiment
Le bon calcul se fait sur 12 mois et sur l'ensemble : l'outil de facturation, un éventuel logiciel comptable, le comptable s'il y en a un et le temps que vous passez à ressaisir. Pour un micro-entrepreneur, le poste « logiciel comptable » peut tout simplement disparaître si l'outil de facturation produit le livre des recettes. Au réel ou en société, le poste principal devient l'expert-comptable : l'enjeu de votre outil est alors de lui livrer des pièces propres, sans ressaisie.
Chez ArtisanSmart, c'est 29 € HT par mois, sans engagement, avec l'onglet Micro-Ent., l'export comptable et le raccordement à la plateforme agréée inclus. Pour comparer avec d'autres outils, suivez la méthode de notre article sur le prix d'un logiciel de facturation, puis regardez notre comparatif des logiciels pour artisans.
Votre métier, vos cas particuliers
Prenons un plombier-chauffagiste en micro-entreprise, en franchise de TVA, qui remplace une chaudière chez un particulier. Il achète l'appareil chez son grossiste et facture la pose.
- À l'achat : il photographie la facture du grossiste. Elle rejoint ses achats du mois, prête pour son registre.
- Sur le devis : la chaudière passe en matériaux, la pose et la mise en service en main d'œuvre.
- À l'encaissement : la recette entre dans son livre des recettes avec les deux parts séparées, comme le demande le BOFiP pour les travaux.
Rien à reconstituer en fin d'année. Découvrez ce que l'outil fait pour votre métier sur notre page logiciel de devis et factures pour plombier.
Prenons maintenant un électricien en EURL, au régime réel, qui facture la TVA à ses clients.
- Sur le devis : chaque ligne porte son taux de TVA. Le devis signé devient ensuite une facture conforme, numérotée sans trou.
- À l'achat : les factures de ses fournisseurs arrivent par la plateforme agréée, ou il les photographie au comptoir.
- En fin de mois : le bouton Comptable prépare le dossier des pièces et le récapitulatif, l'export comptable sort les écritures. Son cabinet s'occupe de la TVA, du bilan et de la déclaration de résultats.
Le même principe vaut pour le menuisier, le couvreur ou le maçon. Voir notre page logiciel de devis et factures pour électricien.
Vos factures et vos pièces, prêtes pour la comptabilité
Devis, factures, livre des recettes en micro, export comptable au réel et en société : 29 € HT/mois, sans engagement. 14 jours d'essai sans carte bancaire.
Essai gratuit 14 joursQuestions fréquentes
Vous facturez déjà et vous voulez savoir si votre outil est prêt pour la suite ? Commencez par le comparatif des logiciels pour artisans, puis découvrez le logiciel de devis et facture pour artisan BTP à 29 € HT/mois.
Sources : Service-Public, obligations comptables du micro-entrepreneur (vérifié le 7 septembre 2026) · BOFiP, BOI-TVA-DECLA-40-10-20, § 290 et § 300 (version du 1er juillet 2026) · BOFiP, BOI-TVA-DECLA-40-10-10, § 160 et § 170, travaux immobiliers (version du 1er juillet 2026) · Bpifrance Création, comptabilité du micro-entrepreneur · Service-Public, franchise en base de TVA · Service-Public, régime fiscal de la micro-entreprise · Service-Public, dépassement des seuils · Service-Public, cotisations sociales du micro-entrepreneur · Service-Public, professionnels qui aident à la gestion · Service-Public, obligations comptables d'une société commerciale · Service-Public, délais de conservation · BOFiP, BOI-BIC-DECLA-30-20-20, obligations comptables du réel simplifié, § 10 et § 50 à 70 (Code de commerce, art. L123-25 ; CGI, art. 302 septies A ter A) · Bpifrance Création, régimes du bénéfice réel (mars 2026) · Bpifrance Création, cotisations sociales des indépendants (octobre 2026) · Legifiscal, réforme du régime simplifié de TVA à compter de 2027 · economie.gouv.fr, le régime réel simplifié. Informations vérifiées le 24 octobre 2026.